Hur mycket tjänstepension bör man ha?
Vad är en normal tjänstepension? Hur mycket tjänstepension bör man ha sparat ihop vid en viss ålder? Här går vi igenom hur man bedömer om man har tillräckligt mycket tjänstepension sparad, eller om man behöver öka avsättningen till tjänstepensionen.
Ofta svårt att veta hur mycket tjänstepension man har
Tjänstepensionen är en av de viktigaste delarna i ditt pensionssparande. Oftast består den av flera olika pensionssparanden från olika arbetsgivare som dessutom placerats hos olika pensionsbolag. Det gör att många sparare upplever att det är svårt att få överblick över just tjänstepensionen.
Vi ska här försöka gå igenom några av de vanligaste frågorna om tjänstepensionen:
- Hur stor del av pensionen är tjänstepensionen?
- Hur mycket är “normalt” att ha i tjänstepension?
- Hur kan jag placera min tjänstepension?
- Vad kan jag göra för att förbättra min tjänstepension?
Hur mycket pengar går till tjänstepensionen?
För de allra flesta som är äldre än 25 år och är fast anställda betalar arbetsgivaren in mellan 4,5 och 6 procent av bruttolönen till tjänstepensionen. Detta gäller för inkomster upp till 52 125 kronor (år 2026). Tjänar du mer än så kan avsättningen på överskjutande inkomst vara hela 30 procent (dessa procent är jämförbara med vad du minst får i kollektivavtalen).
Källa: Pensionsmyndigheten
Den totala avsättningen till din pension illustreras ofta som en pyramid.
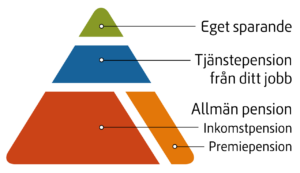
*Avsättningar sker endast upp till taket som ligger vid en lön på 52 125 kr/mån.
**Avsättningen varierar men är ofta runt 4,5–6 procent upp till lönetaket 52 125 kr/mån. I många kollektivavtal avsätts sedan en större del av inkomsten över taket.
Källa: Pensionsmyndigheten
Varför är tjänstepensionen viktig?
Som vi visat ovan går den största delen av pensionsavsättningarna till den allmänna pensionen. Den utgör basen i pensionssparandet och du kan inte styra hur den placeras. Den som saknar tjänstepension och endast har allmän pension får i genomsnitt cirka 25 procent lägre pension (källa: Pensionsmyndigheten). Men variationen är stor och det finns för många gott om möjligheter att påverka utfallet. Om du har en månadslön över taket (52 125 kr/månaden) kommer tjänstepensionen sannolikt att vara extra viktig då den utgör en betydande del av din samlade pension.
Premiebestämd eller förmånsbestämd tjänstepension?
Beroende på hur gammal du är och var du arbetar har du antingen en premiebestämd eller en förmånsbestämd tjänstepension. Om du till exempel är en privatanställd tjänsteman och är född 1978 eller tidigare hör du till ITP2 som är en förmånsbestämd tjänstepension. Det innebär att du på förhand vet hur stora dina pensionsutbetalningar kommer att bli, antingen som ett nominellt belopp eller som del av din lön. Hur mycket arbetsgivaren betalar in till din tjänstepension kan variera från år till år och hur stort ditt samlade kapital är spelar liten roll då du på förhand vet hur mycket du kommer att få utbetalt per månad. Om du har en förmånsbestämd tjänstepension kan du inte själv styra hur den ska placeras. Däremot har du som har ITP2 också en del som kallas ITPK som är premiebestämd och som du kan styra hur den placeras.
En premiebestämd tjänstepension, som du till exempel har om du är en privatanställd tjänsteman född 1979 eller tidigare (ITP1), innebär att du vet hur mycket arbetsgivaren sätter av till din pension men du vet inte hur stora utbetalningarna kommer att bli. Med en premiebestämd tjänstepension är det till stor del upp till dig att placera pengarna och se till att de ger en ändamålsenlig avkastning över tid.
Hur mycket är normalt att ha sparat till tjänstepensionen?
Storleken på ditt samlade tjänstepensionskapital är, som ovan beskrivet, bara relevant att titta på om du har en premiebestämd tjänstepension. Om du har en förmånsbestämd tjänstepension vet du ändå hur stora dina pensionsutbetalningar kommer att vara.
Men låt oss ta ett exempel för att titta på hur stort tjänstepensionskapital som är normalt.
Medianlönen i Sverige var 38 300 kronor i månaden före skatt 2025 (Källa: SCB). Med en pensionspremie på 4,5 procent innebär det att arbetsgivaren sätter av cirka 1 724 kronor i månaden, eller cirka 20 700 kronor per år, till tjänstepensionen. Vi använder de siffrorna som utgångspunkt i räkneexemplet nedan. Vi antar också en genomsnittlig årlig avkastning på 5 procent. Årliga löneökningar tas inte med i beräkningen.
Sammantaget innebär detta att en genomsnittsperson bör ha ett tjänstepensionskapital som i dag uppgår till, i grova drag, följande summor vid given ålder.
25 år: 0 kronor
35 år: cirka 260 000 kronor
45 år: cirka 685 000 kronor
55 år: cirka 1,4 miljoner kronor
65 år: cirka 2,5 miljoner kronor
Eftersom vi använder medianlönen på 38 300 kronor i månaden som en oförändrad lön genom hela räkneexemplet och inte tar hänsyn till årliga löneökningar kan den faktiska tjänstepensionen bli högre. Samtidigt är detta ett förenklat räkneexempel. Hur stort ditt pensionskapital faktiskt blir påverkas bland annat av din lön, ditt pensionsavtal, avgifter, avkastning och hur länge inbetalningar har gjorts.
Du kan se hur stort ditt samlade tjänstepensionskapital är på minpension.se. Om ditt kapital skiljer sig mycket från exemplet ovan kan det ha flera olika förklaringar, till exempel:
- att du inte har arbetat heltid under hela arbetslivet
- att du har tjänat mer eller mindre än de 38 300 kronor i månaden som används i exemplet
- att avkastningen på ditt pensionskapital har varit högre eller lägre än de 5 procent per år som antas i exemplet
- att ditt tjänstepensionsavtal och pensionspremie skiljer sig från antagandena i exemplet
Om din samlade tjänstepension skiljer sig mycket från exemplet och du inte förstår varför kan det vara klokt att undersöka vad skillnaden beror på och vilka möjligheter du har att påverka din pension. Det finns flera faktorer som kan påverka både framtida inbetalningar och möjligheten till värdeutveckling. Ju tidigare du skaffar dig en överblick över din tjänstepension, desto större möjlighet har du att göra medvetna val.
Hur kan jag placera min tjänstepension?
För dig som har premiebestämda tjänstepensioner finns ofta goda möjligheter att välja hur de ska placeras. Det första valet du behöver göra är vilket pensionsbolag du ska placera kapitalet hos och det andra valet är om du ska välja traditionell pensionsförsäkring eller fondförsäkring för din tjänstepension. Om du inte vet hur dina olika tjänstepensioner förvaltas i dag är det en god idé att logga in på minpension.se och skaffa dig en överblick över dina tjänstepensioner.
En viss del av din tjänstepension går ofta, men inte alltid, att placera i en fondförsäkring. Historiskt har det varit gynnsamt att välja fondförsäkring och placera pensionssparande i aktiefonder. Detta eftersom aktiefonder generellt sett har en högre risk och högre avkastning jämfört med en traditionell fondförsäkring.
Historisk avkastning är som bekant ingen garanti för framtida avkastning, men att se över dina tjänstepensioner och hur du placerar dem kan ha dramatiska effekter på lång sikt.
Så kan du påverka din tjänstepension
Det enklaste knepet för att påverka sin framtida pension är att arbeta mycket och länge – gärna med hög lön. Men det finns flera sätt att öka sannolikheten för en bättre ekonomisk framtid som pensionär.
- Säkerställ att din arbetsgivare ger dig tjänstepension (och hur mycket som avsätts). Om arbetsgivaren saknar tjänstepension bör du själv spara privat eller kräva tjänstepension.
- Gör ett aktivt val för hur du placerar din tjänstepension. Om du har långt kvar till pensionen har det exempelvis historiskt sett varit gynnsamt att spara i en fondförsäkring med aktiefonder.
- Överväg att löneväxla om du har hög lön. Om du tjänar så mycket att du i dag betalar statlig inkomstskatt (över 52 125 kr/mån) kan det vara idé att löneväxla, dvs att avsätta en större del av lönen till tjänstepensionen.
- Vissa arbetsgivare har en högre avsättning till tjänstepension än snittet och vissa har lägre avsättningar (särskilt aktuellt om arbetsgivaren saknar kollektivavtal). Glöm inte att ta detta i beaktning när du förhandlar lön och väljer arbetsgivare. En lägre avsättning till tjänstepensionen bör kompenseras med högre lön och större privat sparande.
Håll dig uppdaterad
Prenumerera på vårt nyhetsbrev och få analyser, marknadskommentarer och nyheter direkt i din inkorg.
PrenumereraRiskinformation
Historisk avkastning är inte någon garanti för framtida avkastning. De pengar du investerar i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Mohammed Salih är kommunikationschef på Lannebo och en etablerad expert inom sparande, investeringar och privatekonomi. Han har under många år förmedlat kunskap om börsen, sparande och investeringar, både som sparekonom, krönikör, poddprofil och i sociala medier. Han är författare till Börsen för alla och utsågs till Årets sparprofil 2023.